Décrivez votre situation
Indiquez votre besoin « Radiation d'hypothèque bancaire » et votre ville en 2 minutes, au Maroc ou depuis l'étranger.
Exemple de situation (cas concret) : Une banque accorde un crédit immobilier et exige une hypothèque de premier rang sur le bien acheté.
Comment nous vous aidons à résoudre cette situation : Le notaire rédige l'acte d'hypothèque avec l'acte d'achat, l'inscrit au titre foncier, puis en obtient la mainlevée une fois le crédit remboursé.
Gratuit et sans engagement · 2 minutes
Merci. Un notaire partenaire vous recontacte sous 24h ouvrées pour confirmer votre rendez-vous.
Trois étapes pour être accompagné par un notaire qualifié pour « Radiation d'hypothèque bancaire », au cabinet ou à distance.
Indiquez votre besoin « Radiation d'hypothèque bancaire » et votre ville en 2 minutes, au Maroc ou depuis l'étranger.
Le notaire vérifie la faisabilité, la liste des documents et vous transmet une estimation des frais.
Rédaction, signature de l'acte authentique, puis formalités d'enregistrement et de conservation foncière.
Pour « radiation d'hypothèque bancaire », faire appel à un notaire au Maroc vous garantit un acte sécurisé, une vérification complète de la situation et un suivi personnalisé, au cabinet comme à distance pour les MRE.
Lorsqu'un achat est financé par un crédit, la banque exige une garantie, le plus souvent une hypothèque inscrite au titre foncier. Le notaire rédige l'acte de vente et l'acte de prêt hypothécaire, reçoit les fonds de la banque, procède aux inscriptions puis, une fois le crédit remboursé, à la mainlevée et à la radiation de l'hypothèque.
Ce service fait partie de nos prestations « Hypothèques » du domaine Crédit et garanties immobilières. Que vous soyez au Maroc ou à l'étranger, un notaire partenaire prend en charge votre dossier de A à Z.
La liste exacte dépend de votre situation ; voici les pièces généralement demandées :
Réception de l'accord de la banque et des conditions du prêt.
Rédaction de l'acte de vente et de l'acte hypothécaire.
Signature et déblocage des fonds par la banque sur le compte du notaire.
Inscription de l'hypothèque, puis radiation après remboursement.
L'acte hypothécaire génère des droits d'enregistrement et de conservation foncière calculés sur le montant garanti, en plus des honoraires. La mainlevée et la radiation ont un coût distinct, généralement modéré.
Voici d'autres démarches du même domaine :
Nos notaires partenaires interviennent dans tout le Maroc.
Voici les réponses aux questions les plus posées.
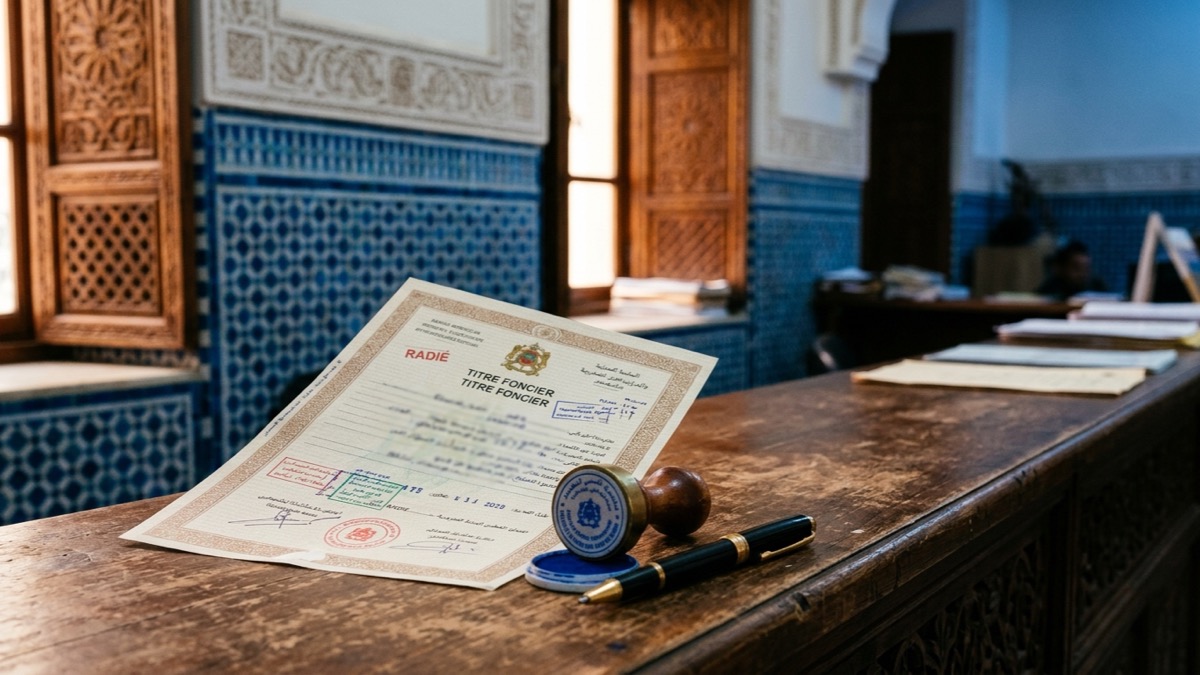
Après le remboursement du crédit, la banque délivre une mainlevée. Ce document est déposé à la Conservation foncière avec une réquisition de radiation et le paiement des droits. Le conservateur radie alors l'inscription de l'hypothèque. Le notaire peut accomplir ces formalités et vous remettre un certificat de propriété actualisé. Le notaire suit la formalité jusqu'au bout.
La radiation donne lieu à des droits de conservation foncière selon la tarification en vigueur, auxquels s'ajoutent le coût du certificat de propriété et, si le notaire intervient, ses honoraires. Le coût total reste modéré. Le notaire vous communique le montant exact avant de déposer le dossier. Le devis est remis à l'avance. Le notaire vous transmet un devis préalable.
Une fois la mainlevée obtenue et le dossier complet, la radiation est généralement effectuée en quelques jours à quelques semaines, selon la Conservation foncière. L'obtention de la mainlevée auprès de la banque est souvent l'étape la plus longue. Il est conseillé d'anticiper ces démarches. Le notaire relance si nécessaire. Le notaire relance les intervenants si besoin.
En principe non : la Conservation foncière exige la mainlevée du créancier ou une décision de justice. Si la banque refuse sans motif ou n'existe plus, une action en justice peut être nécessaire pour obtenir la radiation. Le notaire vous oriente vers la procédure adaptée et réunit les justificatifs de remboursement. Les justificatifs de remboursement sont alors essentiels.
Une hypothèque non radiée laisse le bien apparaître grevé, ce qui peut compliquer une demande de crédit, une donation ou une succession future. La radiation immédiate évite de devoir retrouver la banque et les justificatifs des années plus tard. C'est une démarche simple qui sécurise votre patrimoine. Elle évite des retards futurs. Cette démarche est simple et peu coûteuse.
Il faut la mainlevée signée par un représentant habilité de la banque, le certificat de propriété, la pièce d'identité du propriétaire et, le cas échéant, la procuration du mandataire. Pour des héritiers, l'acte de décès et l'acte d'hérédité. Le notaire vérifie la conformité des pièces avant le dépôt. Il vous indique les pièces manquantes. Le notaire vérifie ces pièces.
Lors d'une vente, le notaire organise le remboursement du crédit, obtient la mainlevée et dépose la radiation, de sorte que l'acquéreur reçoive un bien libre. Ce n'est donc pas automatique, mais le notaire s'en charge dans le cadre de la vente. Le vendeur n'a pas de démarche supplémentaire à accomplir. Il vous remet ensuite le certificat. Le vendeur est tenu informé.
Il suffit de demander un certificat de propriété après la radiation : l'hypothèque bancaire ne doit plus y apparaître. Le notaire vous transmet ce certificat à l'issue de la formalité. Il est utile de le conserver avec votre acte d'acquisition pour toute opération future. Conservez-le précieusement avec vos actes. Ce document sera demandé lors de toute opération future.
Oui. Lorsqu'une hypothèque porte sur plusieurs biens ou lots, la banque peut accorder une mainlevée partielle pour certains d'entre eux, et la Conservation foncière procède à une radiation partielle. Cette formule permet de vendre un lot sans rembourser l'ensemble du crédit. Le notaire en organise les formalités. Le notaire en vérifie les conditions avec la banque.
Le refus est généralement dû à une mainlevée incomplète, signée par une personne non habilitée, ou à des droits non payés. Il faut obtenir de la banque un document corrigé ou compléter le dossier. En cas de désaccord, un recours est possible. Le notaire traite directement ces difficultés avec la banque et le conservateur. Le notaire vous informe de la solution retenue.
Oui. Si le crédit du défunt a été remboursé, par exemple par l'assurance décès, les héritiers obtiennent la mainlevée de la banque et demandent la radiation en justifiant de leur qualité. Le notaire peut combiner cette formalité avec l'inscription des héritiers au titre foncier pour gagner du temps. Les héritiers sont informés de chaque étape. Les héritiers sont informés.
Oui. Même pour un crédit remboursé il y a longtemps, il faut obtenir une mainlevée de la banque ou de son successeur. Si la banque a disparu sans successeur identifiable, une procédure judiciaire peut être nécessaire. Le notaire aide à retrouver l'interlocuteur et à réunir les preuves du remboursement. Les justificatifs de paiement sont précieux.
La radiation concerne l'hypothèque inscrite sur le bien. Si une caution personnelle avait aussi été donnée pour le même crédit, elle prend fin avec l'extinction de la dette. Il est utile de demander à la banque une attestation de remboursement total mentionnant la libération de toutes les garanties. La banque peut la délivrer sur demande. La banque peut le confirmer.
Oui. Le propriétaire résidant à l'étranger peut obtenir la mainlevée de sa banque à distance et mandater un notaire pour déposer la radiation. Aucun déplacement n'est en principe nécessaire. Le notaire lui transmet ensuite le certificat de propriété actualisé par email et par courrier. Le MRE reçoit les documents à distance. Le notaire organise l'envoi des documents.
Le notaire vérifie la validité de la mainlevée, dépose un dossier complet et suit la formalité jusqu'à son aboutissement. Il vous évite les rejets et les déplacements. Vous obtenez un titre foncier propre, indispensable pour vendre, donner ou emprunter à nouveau dans les meilleures conditions. Il conserve une trace des formalités. Il vous remet ensuite le certificat de propriété actualisé.
Décrivez votre situation : un notaire de votre ville vous recontacte sous 24h ouvrées.