Décrivez votre situation
Indiquez votre besoin « Mainlevée hypothécaire » et votre ville en 2 minutes, au Maroc ou depuis l'étranger.
Exemple de situation (cas concret) : Une banque accorde un crédit immobilier et exige une hypothèque de premier rang sur le bien acheté.
Comment nous vous aidons à résoudre cette situation : Le notaire rédige l'acte d'hypothèque avec l'acte d'achat, l'inscrit au titre foncier, puis en obtient la mainlevée une fois le crédit remboursé.
Gratuit et sans engagement · 2 minutes
Merci. Un notaire partenaire vous recontacte sous 24h ouvrées pour confirmer votre rendez-vous.
Trois étapes pour être accompagné par un notaire qualifié pour « Mainlevée hypothécaire », au cabinet ou à distance.
Indiquez votre besoin « Mainlevée hypothécaire » et votre ville en 2 minutes, au Maroc ou depuis l'étranger.
Le notaire vérifie la faisabilité, la liste des documents et vous transmet une estimation des frais.
Rédaction, signature de l'acte authentique, puis formalités d'enregistrement et de conservation foncière.
Pour « mainlevée hypothécaire », faire appel à un notaire au Maroc vous garantit un acte sécurisé, une vérification complète de la situation et un suivi personnalisé, au cabinet comme à distance pour les MRE.
Lorsqu'un achat est financé par un crédit, la banque exige une garantie, le plus souvent une hypothèque inscrite au titre foncier. Le notaire rédige l'acte de vente et l'acte de prêt hypothécaire, reçoit les fonds de la banque, procède aux inscriptions puis, une fois le crédit remboursé, à la mainlevée et à la radiation de l'hypothèque.
Ce service fait partie de nos prestations « Hypothèques » du domaine Crédit et garanties immobilières. Que vous soyez au Maroc ou à l'étranger, un notaire partenaire prend en charge votre dossier de A à Z.
La liste exacte dépend de votre situation ; voici les pièces généralement demandées :
Réception de l'accord de la banque et des conditions du prêt.
Rédaction de l'acte de vente et de l'acte hypothécaire.
Signature et déblocage des fonds par la banque sur le compte du notaire.
Inscription de l'hypothèque, puis radiation après remboursement.
L'acte hypothécaire génère des droits d'enregistrement et de conservation foncière calculés sur le montant garanti, en plus des honoraires. La mainlevée et la radiation ont un coût distinct, généralement modéré.
Voici d'autres démarches du même domaine :
Nos notaires partenaires interviennent dans tout le Maroc.
Voici les réponses aux questions les plus posées.
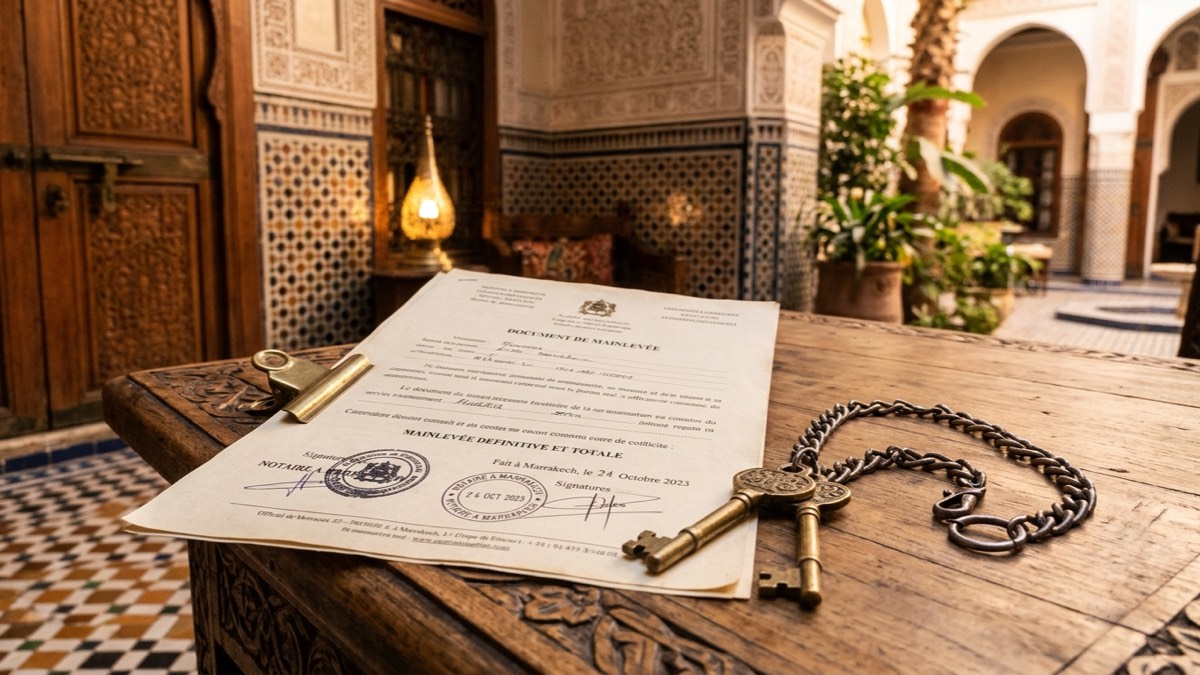
La mainlevée hypothécaire est l'acte par lequel la banque renonce à l'hypothèque qui garantissait un prêt, après son remboursement intégral. Elle permet de faire radier l'inscription du titre foncier. Tant que la mainlevée n'est pas inscrite, le bien reste grevé, même si le crédit est soldé. Le notaire accompagne cette démarche. Le notaire peut s'en charger pour vous.
La mainlevée doit être demandée dès le remboursement complet du crédit, que ce soit à l'échéance normale, par anticipation ou lors de la vente du bien. Il ne faut pas attendre un projet de vente pour la demander, car les délais de délivrance peuvent retarder l'opération. Conservez aussi l'attestation de fin de prêt. Conservez aussi tous les justificatifs de remboursement du crédit.
Le notaire demande à la banque du vendeur un décompte du capital restant dû et des éventuelles indemnités. Le jour de la vente, il rembourse la banque sur le prix, puis obtient la mainlevée et fait radier l'hypothèque. L'acquéreur reçoit ainsi un bien libre, et le vendeur perçoit le solde du prix. Le vendeur n'a aucune démarche à faire. Le notaire coordonne avec la banque.
Les frais comprennent les éventuels frais bancaires de délivrance de la mainlevée, les droits de conservation foncière pour la radiation et les honoraires du notaire. Ils restent modérés. En cas de remboursement anticipé, des indemnités prévues au contrat de prêt peuvent s'ajouter. Le notaire vous indique le coût global. Le notaire vous transmet un devis avant toute démarche.
La banque délivre en général la mainlevée en quelques jours à quelques semaines après le remboursement total. La radiation à la Conservation foncière intervient ensuite rapidement. Lors d'une vente, ces délais sont intégrés au calendrier. Il est conseillé de relancer la banque si la mainlevée tarde. Le notaire suit le dossier. Le notaire vous informe de l'avancement.
La mainlevée est signée par un représentant habilité de la banque, disposant des pouvoirs nécessaires. Le notaire vérifie que le signataire est bien habilité, car une mainlevée signée par une personne non autorisée serait refusée par la Conservation foncière. Certaines banques centralisent ces opérations dans un service dédié. Le notaire contrôle ce point avant le dépôt.
Non. Même après la dernière échéance, l'hypothèque reste inscrite au titre foncier jusqu'à sa radiation. Il faut donc demander activement la mainlevée et la faire inscrire. De nombreux propriétaires découvrent lors d'une vente qu'une hypothèque ancienne n'a jamais été radiée, ce qui retarde l'opération. Mieux vaut agir rapidement. Mieux vaut donc agir dès la fin du prêt.
Pour un crédit ancien, la banque peut avoir archivé le dossier ou changé de nom à la suite d'une fusion. Il faut fournir les références du prêt, les relevés de remboursement ou tout justificatif. L'établissement successeur délivre la mainlevée. Le notaire peut aider à identifier l'interlocuteur et à constituer la demande. Le notaire vous aide à retrouver le bon interlocuteur.
Oui. Lorsque l'hypothèque porte sur plusieurs biens ou garantit plusieurs crédits, la banque peut accepter de libérer un bien après un remboursement partiel. C'est fréquent pour les promoteurs qui vendent leurs lots un à un. La mainlevée partielle est inscrite au titre foncier du bien libéré. Le notaire négocie avec la banque. Le notaire négocie avec la banque si nécessaire.
Le notaire n'est pas toujours obligatoire pour déposer une mainlevée, mais son intervention est recommandée : il vérifie la conformité de la mainlevée, dépose un dossier complet et suit la radiation. Lors d'une vente, c'est lui qui organise le remboursement et la mainlevée. Il évite les rejets et les retards. Il vérifie aussi que le titre foncier est bien libéré après la radiation.
La mainlevée met fin à la garantie hypothécaire, et le remboursement du crédit met généralement fin à l'assurance emprunteur. Si le crédit est remboursé par l'assurance après un décès ou une invalidité, la banque délivre aussi la mainlevée. Il est utile de vérifier la fin de l'assurance auprès de l'assureur. Le notaire vous indique les documents à demander à l'assureur.
Le propriétaire résidant à l'étranger peut demander la mainlevée à sa banque par courrier ou email, puis la faire transmettre au notaire, qui procède à la radiation. Une procuration peut être nécessaire pour certaines démarches. Le notaire envoie ensuite le certificat de propriété actualisé au propriétaire. Le propriétaire n'a pas besoin de se déplacer au Maroc pour cette démarche.
Un refus s'explique souvent par un reliquat dû (intérêts, frais, assurance) ou par d'autres engagements garantis par la même hypothèque. Il faut demander un décompte écrit et régler les sommes justifiées. Un refus injustifié peut justifier une réclamation, voire une action en justice. Le notaire aide à clarifier la situation. Le notaire peut vous aider à obtenir le décompte exact.
Oui. Une fois l'hypothèque radiée, le bien est libre et peut servir de garantie pour un nouveau crédit, au premier rang. C'est aussi un préalable à un rachat de crédit par une autre banque. Le notaire peut coordonner la radiation de l'ancienne hypothèque et l'inscription de la nouvelle. Le titre libre facilite le financement. Le notaire coordonne les deux opérations.
Le notaire maîtrise les exigences des banques et de la Conservation foncière. Il vérifie la mainlevée, dépose le dossier et suit la radiation jusqu'à son terme. Il vous évite les démarches et les allers-retours. Vous récupérez un titre foncier libre, prêt pour une vente, une donation ou un nouveau financement. Il conserve en outre une trace complète des formalités accomplies.
Décrivez votre situation : un notaire de votre ville vous recontacte sous 24h ouvrées.