Décrivez votre situation
Indiquez votre besoin « Documents pour crédit immobilier » et votre ville en 2 minutes, au Maroc ou depuis l'étranger.
Exemple de situation (cas concret) : Un acquéreur a obtenu l'accord de sa banque et doit faire coïncider le déblocage du prêt avec la signature.
Comment nous vous aidons à résoudre cette situation : Le notaire transmet à la banque les pièces du bien, reçoit les fonds du prêt sur son compte et les verse au vendeur le jour de la signature.
Gratuit et sans engagement · 2 minutes
Merci. Un notaire partenaire vous recontacte sous 24h ouvrées pour confirmer votre rendez-vous.
Trois étapes pour être accompagné par un notaire qualifié pour « Documents pour crédit immobilier », au cabinet ou à distance.
Indiquez votre besoin « Documents pour crédit immobilier » et votre ville en 2 minutes, au Maroc ou depuis l'étranger.
Le notaire vérifie la faisabilité, la liste des documents et vous transmet une estimation des frais.
Rédaction, signature de l'acte authentique, puis formalités d'enregistrement et de conservation foncière.
Documents pour crédit immobilier : un dossier qui mérite un accompagnement rigoureux. Le notaire vérifie chaque élément juridique, vous remet un décompte transparent des frais et prend en charge les formalités jusqu'à leur aboutissement.
Lorsqu'un achat est financé par un crédit, la banque exige une garantie, le plus souvent une hypothèque inscrite au titre foncier. Le notaire rédige l'acte de vente et l'acte de prêt hypothécaire, reçoit les fonds de la banque, procède aux inscriptions puis, une fois le crédit remboursé, à la mainlevée et à la radiation de l'hypothèque.
Ce service fait partie de nos prestations « Financement » du domaine Crédit et garanties immobilières. Que vous soyez au Maroc ou à l'étranger, un notaire partenaire prend en charge votre dossier de A à Z.
La liste exacte dépend de votre situation ; voici les pièces généralement demandées :
Réception de l'accord de la banque et des conditions du prêt.
Rédaction de l'acte de vente et de l'acte hypothécaire.
Signature et déblocage des fonds par la banque sur le compte du notaire.
Inscription de l'hypothèque, puis radiation après remboursement.
L'acte hypothécaire génère des droits d'enregistrement et de conservation foncière calculés sur le montant garanti, en plus des honoraires. La mainlevée et la radiation ont un coût distinct, généralement modéré.
Voici d'autres démarches du même domaine :
Nos notaires partenaires interviennent dans tout le Maroc.
Voici les réponses aux questions les plus posées.
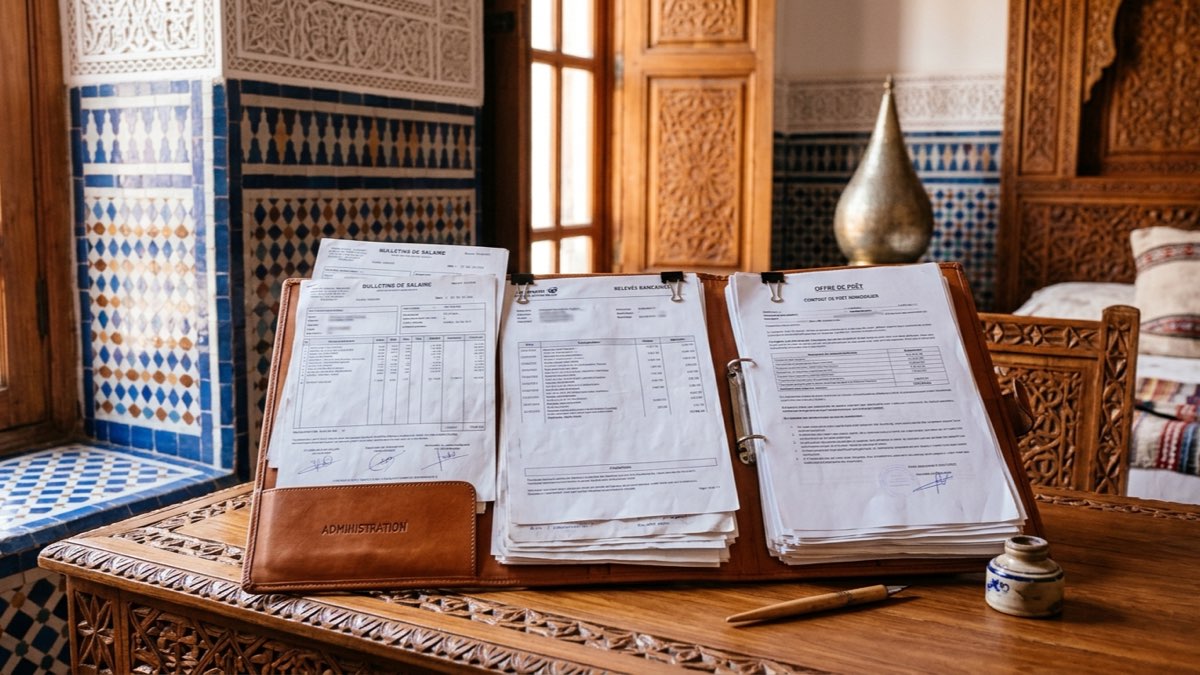
Pour un crédit immobilier, la banque demande généralement les pièces d'identité, une attestation de travail et les bulletins de salaire récents, ou les bilans et déclarations fiscales pour un indépendant, les relevés bancaires des derniers mois, le compromis de vente et des informations sur le bien. Le notaire fournit ensuite les documents juridiques nécessaires à la garantie.
Le notaire transmet à la banque le certificat de propriété du bien, le projet d'acte d'achat, la confirmation de l'absence de charges ou des mainlevées à obtenir, et les éléments nécessaires à l'inscription de l'hypothèque. Après la signature, il lui remet le certificat de propriété mentionnant l'hypothèque au rang convenu. Il assure ainsi la coordination avec votre banque.
Un salarié fournit généralement une attestation de travail, les trois derniers bulletins de salaire, une attestation de salaire et parfois la dernière déclaration de revenus ou une attestation de la CNSS. La banque vérifie la stabilité de l'emploi et l'ancienneté. Un contrat à durée indéterminée facilite l'obtention du crédit. Le notaire vous indique les pièces complémentaires.
Un commerçant, une profession libérale ou un chef d'entreprise fournit ses bilans et comptes de résultat des dernières années, ses déclarations fiscales, un extrait du registre du commerce ou de son inscription professionnelle et ses relevés bancaires personnels et professionnels. Les banques analysent la régularité des revenus sur plusieurs exercices.
Le MRE fournit son passeport ou sa CIN, un justificatif de résidence à l'étranger, ses justificatifs de revenus du pays de résidence (bulletins de salaire, avis d'imposition), ses relevés bancaires et parfois une attestation d'employeur traduite. Si il ne se déplace pas, une procuration conforme aux exigences de la banque est nécessaire. La banque précise ses exigences.
La banque demande le compromis de vente, le certificat de propriété ou les références du titre foncier, le permis d'habiter, le plan du bien et souvent une expertise ou évaluation réalisée par un expert agréé. Pour un achat sur plan, les documents du promoteur et le contrat de réservation sont nécessaires. Le notaire transmet à la banque les pièces juridiques relatives au bien.
Oui. La banque exige en général une assurance décès-invalidité, qui nécessite de remplir un questionnaire de santé et parfois de réaliser des examens médicaux. Une assurance habitation peut aussi être demandée. Ces documents doivent être fournis avant l'émission de l'offre définitive. Les conditions varient selon l'âge et l'état de santé. Le notaire vérifie l'accord.
La collecte des documents prend généralement une à trois semaines, selon la disponibilité des justificatifs. L'instruction par la banque demande ensuite quelques semaines. Préparer son dossier avant même de signer un compromis permet de réduire les délais et de rassurer le vendeur sur la capacité de financement. Le notaire vous tient informé de l'avancement du dossier juridique.
Oui. Les banques exigent des documents récents, notamment les bulletins de salaire des derniers mois, les relevés bancaires récents et un certificat de propriété de moins de quelques semaines. Des documents trop anciens peuvent retarder l'instruction. Le notaire demande lui-même un certificat de propriété actualisé avant la signature. Le notaire veille à leur actualité.
Un document manquant retarde l'instruction ou l'émission de l'offre. Il faut le fournir le plus rapidement possible ou proposer un justificatif équivalent accepté par la banque. Pour les documents juridiques, le notaire peut parfois les obtenir lui-même. Une communication régulière entre la banque, le notaire et l'acquéreur évite les blocages. Le notaire précise ce point dans l'acte si nécessaire.
Le notaire vérifie les documents juridiques : situation du bien, identité et capacité des parties, pouvoirs en cas de procuration, conformité de l'offre de prêt avec l'acte. L'analyse financière des revenus relève de la banque. Le notaire veille à ce que l'acte de prêt corresponde exactement aux conditions acceptées par l'emprunteur. Il contrôle la conformité de l'acte.
Chaque co-emprunteur fournit ses pièces d'identité et justificatifs de revenus. Le couple fournit l'acte de mariage, la convention matrimoniale éventuelle et, pour les MRE, le contrat de mariage étranger. Ces documents permettent à la banque et au notaire de déterminer les engagements et les quotes-parts de chacun. Le notaire vous indique les mentions à porter dans l'acte de prêt.
La plupart des banques exigent un apport personnel, qui doit être justifié par des relevés bancaires, une attestation d'épargne ou un acte de donation si l'apport provient d'un proche. L'origine des fonds doit être traçable, notamment au regard des règles de lutte contre le blanchiment. Le notaire peut mentionner l'origine de l'apport dans l'acte.
Les documents rédigés dans une langue étrangère, comme les bulletins de salaire d'un pays non francophone, peuvent devoir être traduits. Certaines banques acceptent les documents en français ou en anglais. Les exigences varient selon l'établissement. Il est conseillé de se renseigner dès le début de la démarche. Le notaire vous indique les documents à faire traduire en priorité.
Un dossier complet accélère l'obtention du crédit et sécurise la date de signature. Le notaire anticipe les documents juridiques nécessaires, vérifie la situation du bien et coordonne avec la banque. Vous évitez les retards qui peuvent faire échouer une vente ou générer des pénalités. Le notaire coordonne avec votre conseiller bancaire. Il reste disponible pour vos questions.
Décrivez votre situation : un notaire de votre ville vous recontacte sous 24h ouvrées.